2025年9月1日 下午 6:00
財產保險以政大書城消防灑水滲漏事件為例的保險規劃分析
(👉新聞連結)
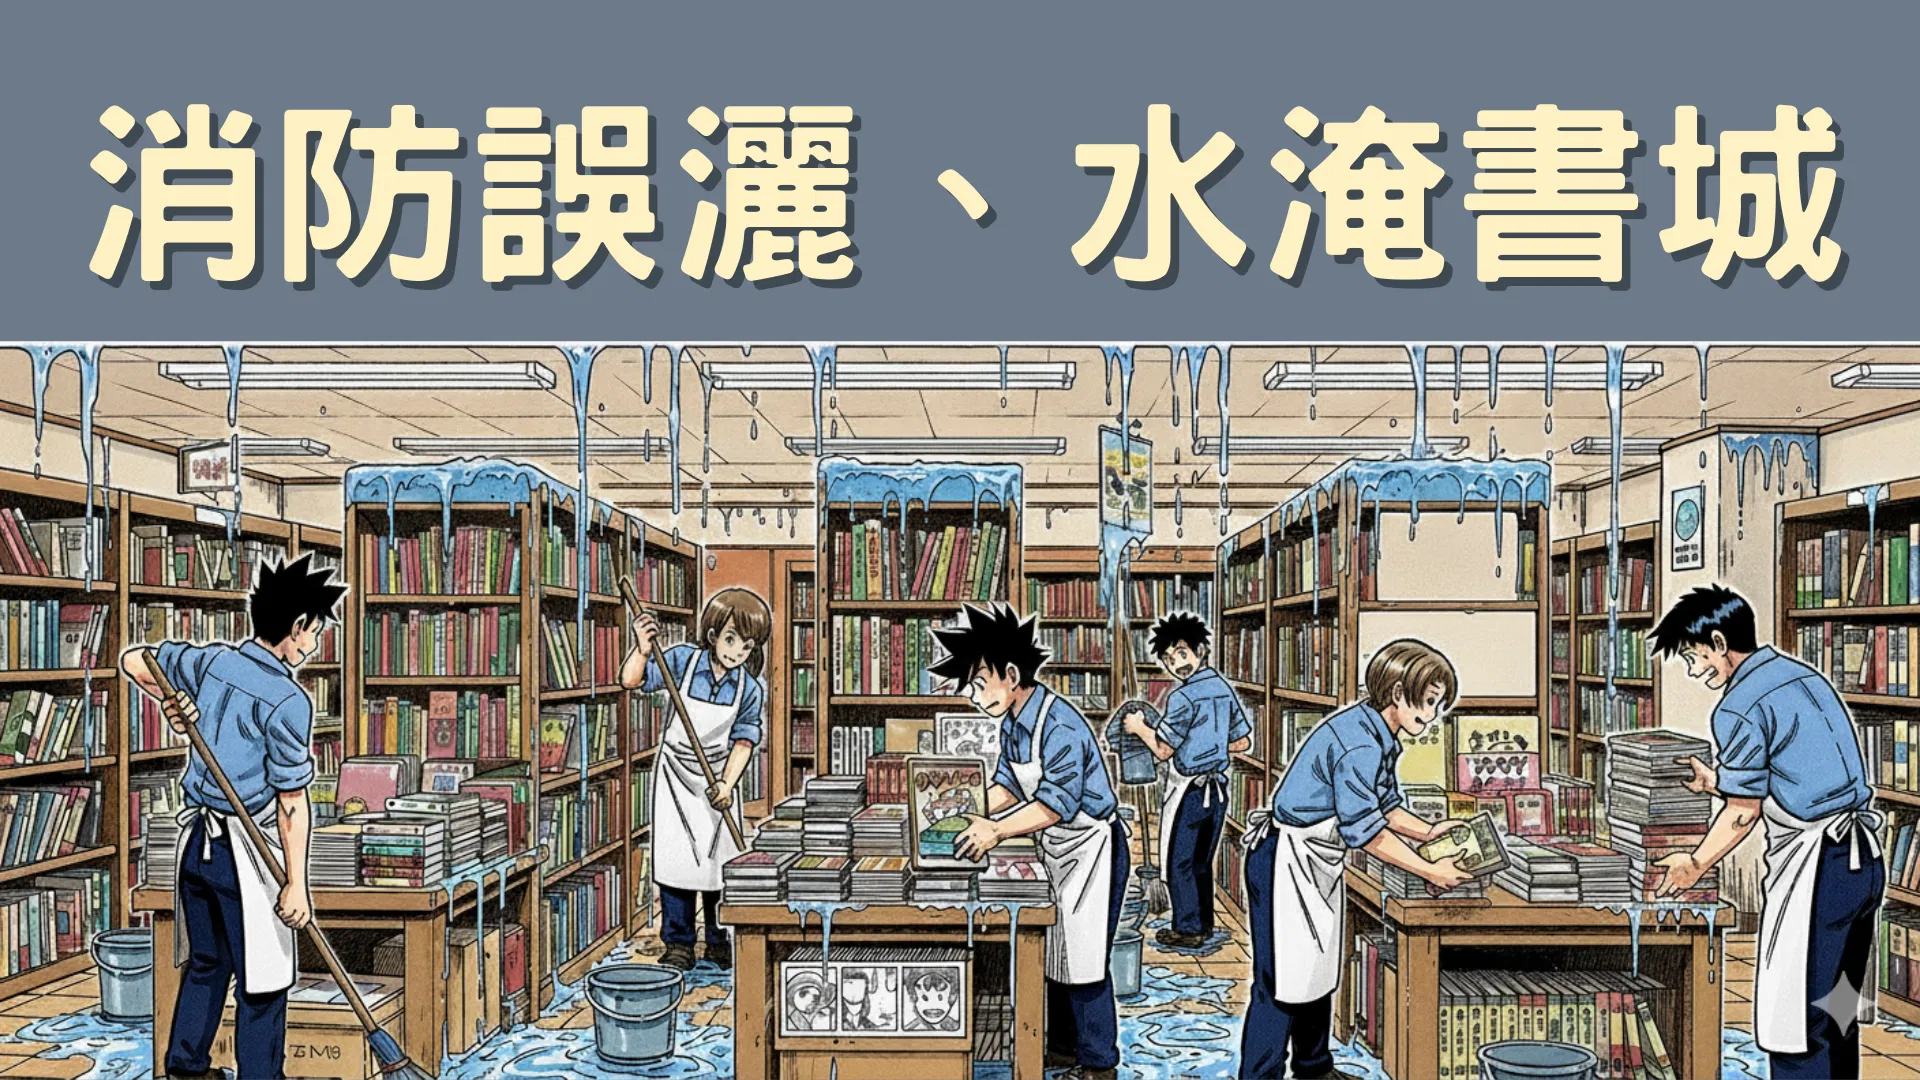
樓上服飾店
消防灑水頭故障
整晚滲漏
水沿樓層向下流
樓下書城
200坪店面泡水
財產損失
書籍毀損、營業中斷
根據報導,書城第一時間通報保險公司,卻被告知「非天災不在理賠範圍」,這凸顯了標準商業火災保險的保障缺口。
這是承保因消防灑水系統(包含水管、灑水頭等)發生滲漏、毀損,導致被保險人財產直接損失的附加險。
若政大書城有投保此險種,其書籍、裝潢等財物損失便能獲得理賠。
服飾店因其安裝的消防設備故障,造成書城損失,依法需負擔賠償責任;這份責任可以透過兩種不同的保險來轉嫁,但理賠前提大不相同。
保障範圍: 因營業行為或營業場所設施(如灑水頭)的疏失,造成第三人(如書城)體傷或財物損失的賠償責任。
理賠關鍵: 本次事件的直接對應險種,只要服飾店有投保,保險公司就應在保額內對書城的損失進行理賠。
保障範圍: 僅限於因「火災、爆炸」等商火主險承保的事故,蔓延至第三人造成損失時的賠償責任。
理賠關鍵:本次事件「無火災發生」,故此險種無法啟動;這是常見的誤解,認為只要是商火保單附加的責任險就能賠所有第三人損失。
要避免類似的理賠爭議與財務損失,承租雙方都應採取主動的保險規劃,而非依賴對方,以下為建議的投保組合:
許多企業主在投保時,為了節省保費或因不了解風險,常忽略關鍵細節,導致事故發生時保障不足。
本文章根據公開新聞事件進行保險條款分析,僅供參考,不構成任何投保建議。
實際理賠情況需依據個別保單條款與承保範圍而定。